Staking, airdrop și mining: nimic de declarat la primire, totul la vânzare
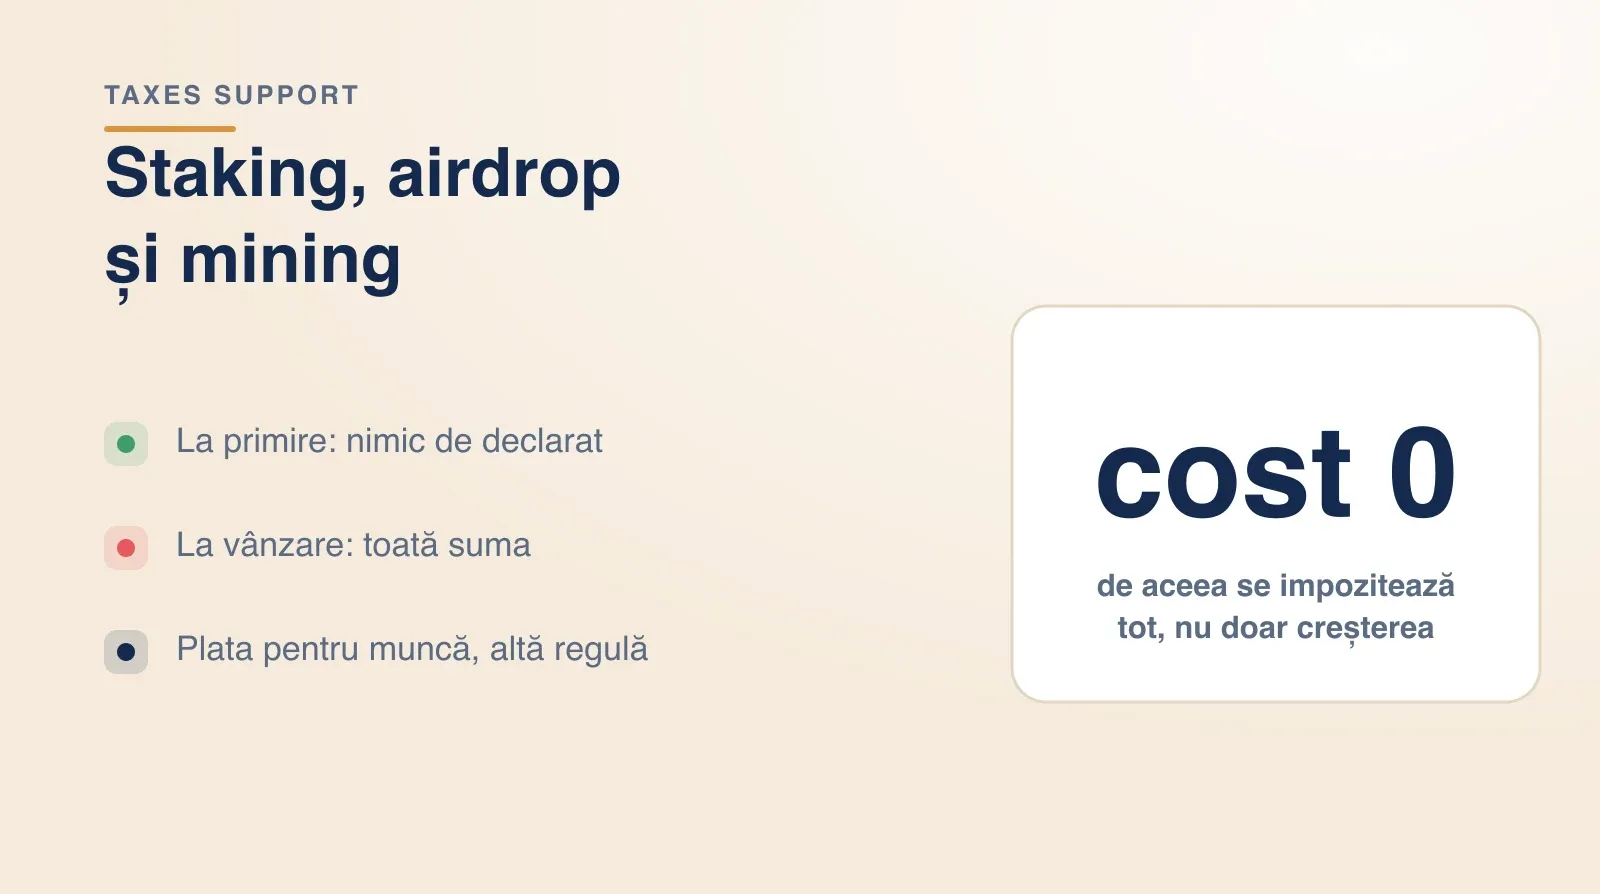
Recompensele nu se impozitează în anul în care intră în portofel. Costul lor rămâne zero, așa că la vânzare se impozitează întreaga sumă.
Metodologie verificată împreună cu experți contabili CECCAR.
Primești recompense de staking în fiecare săptămână. Ți-a picat un airdrop. Minezi de doi ani. Întrebarea e mereu aceeași: se declară când intră în portofel?
Răspunsul scurt: nu. Răspunsul lung e motivul pentru care mulți plătesc mai mult decât credeau.
La primire nu se întâmplă nimic fiscal
O recompensă de staking, un airdrop sau o monedă minată nu se impozitează în momentul în care ajunge la tine. Anul în care ai primit-o nu are, din cauza ei, nimic de declarat.
Până aici e vestea bună, și e cea pe care o rețin toți.
Costul rămâne zero. Asta e partea care costă
Fiindcă n-ai plătit nimic pentru monedele acelea, costul lor de achiziție este zero.
Iar la vânzare, câștigul impozabil e diferența dintre cât ai primit și cât te-a costat. Dacă te-a costat zero, câștigul e toată suma.
Nu doar creșterea de valoare de când ai primit-o. Tot.
Un exemplu: ai primit un airdrop care valora 500 de lei în ziua aceea. Peste un an îl vinzi cu 3.000 de lei.
Nu declari 2.500 (creșterea). Declari 3.000, pentru că nu ai avut niciun cost de scăzut. Impozitul e 480 de lei, iar cei 3.000 intră în baza de calcul pentru CASS.
Logica e coerentă: valoarea nu a fost impozitată la primire, deci se impozitează la ieșire. Se plătește o singură dată, dar se plătește pe tot.
De ce „n-am plătit nimic pentru ele" nu ajută
E raționamentul care duce cel mai des la o declarație greșită: nu le-am cumpărat, deci n-am ce declara.
Exact invers. Tocmai pentru că nu le-ai cumpărat, nu ai ce scădea. O monedă cumpărată cu 2.000 de lei și vândută cu 3.000 produce 1.000 de lei câștig. Aceeași monedă, primită gratuit și vândută cu 3.000, produce 3.000.
Gratuitatea la intrare devine cost zero la ieșire.
Excepția: crypto primită ca plată pentru muncă
Dacă ai fost plătit în criptomonedă pentru o muncă, salariu, colaborare, un contract, regula e alta.
Plata aceea e venit impozabil la primire, ca orice remunerație, și se declară la momentul respectiv, în afara calculului de crypto. Tocmai de aceea costul monedelor nu mai e zero: e valoarea lor de piață din ziua în care le-ai primit.
Consecința e în favoarea ta: la vânzare se impozitează doar creșterea de după, nu toată suma. Valoarea inițială a fost deja impozitată o dată, ca venit.
Distincția contează, și e ușor de ratat într-un istoric brut: un transfer primit de la o firmă arată, într-un export, exact ca orice altă intrare. Dacă a fost plată pentru muncă, marchează-l ca atare, altfel calculul îl tratează ca pe o recompensă și îi pune cost zero.
Ce faci practic
1. Nu ignora anii „fără vânzări". Recompensele nu produc impozit la primire, dar trebuie să fie în evidență, altfel la vânzare nu se știe ce s-a vândut.
2. Importă tot istoricul de recompense. Staking-ul produce sute de intrări mici; ele stabilesc ce cantitate deții, iar cantitatea contează la fiecare vânzare.
3. Marchează plățile pentru muncă. E singura categorie care schimbă costul de la zero la valoarea de piață.
4. Nu aplica pragul de 200 de lei la primire. Pragul privește câștigul dintr-o tranzacție, iar la primire nu există câștig. El contează la vânzare.
Cifrele finale se trec în Declarația Unică, împreună cu restul veniturilor din monedă virtuală. Aceleași praguri și cote se aplică.
Zona incertă, spusă pe față
Tratamentul recompenselor nu are o clarificare oficială dedicată emisă de ANAF. Pentru mining în special, există și o citire în care activitatea desfășurată sistematic ar fi venit din activități independente, cu alt regim, o discuție care depinde de scara și de organizarea activității tale.
Noi aplicăm tratamentul de mai sus consecvent, pentru cazul obișnuit al persoanei fizice. Dacă minezi la scară sau ai o organizare care seamănă a activitate economică, merită o discuție separată: acolo răspunsul poate fi altul, iar el se obține de la un consultant fiscal autorizat, membru al Camerei Consultanților Fiscali.
Ai nevoie de raportul tau fiscal?
Importa-ti tranzactiile si primesti cifrele pentru Declaratia Unica, calculate dupa regulile ANAF.
Vrei metoda completă, cu exemple și calcule reale? Vezi cursurile Comets of Web3
Citeste si
Impozit și taxe crypto în România 2026: ghidul complet
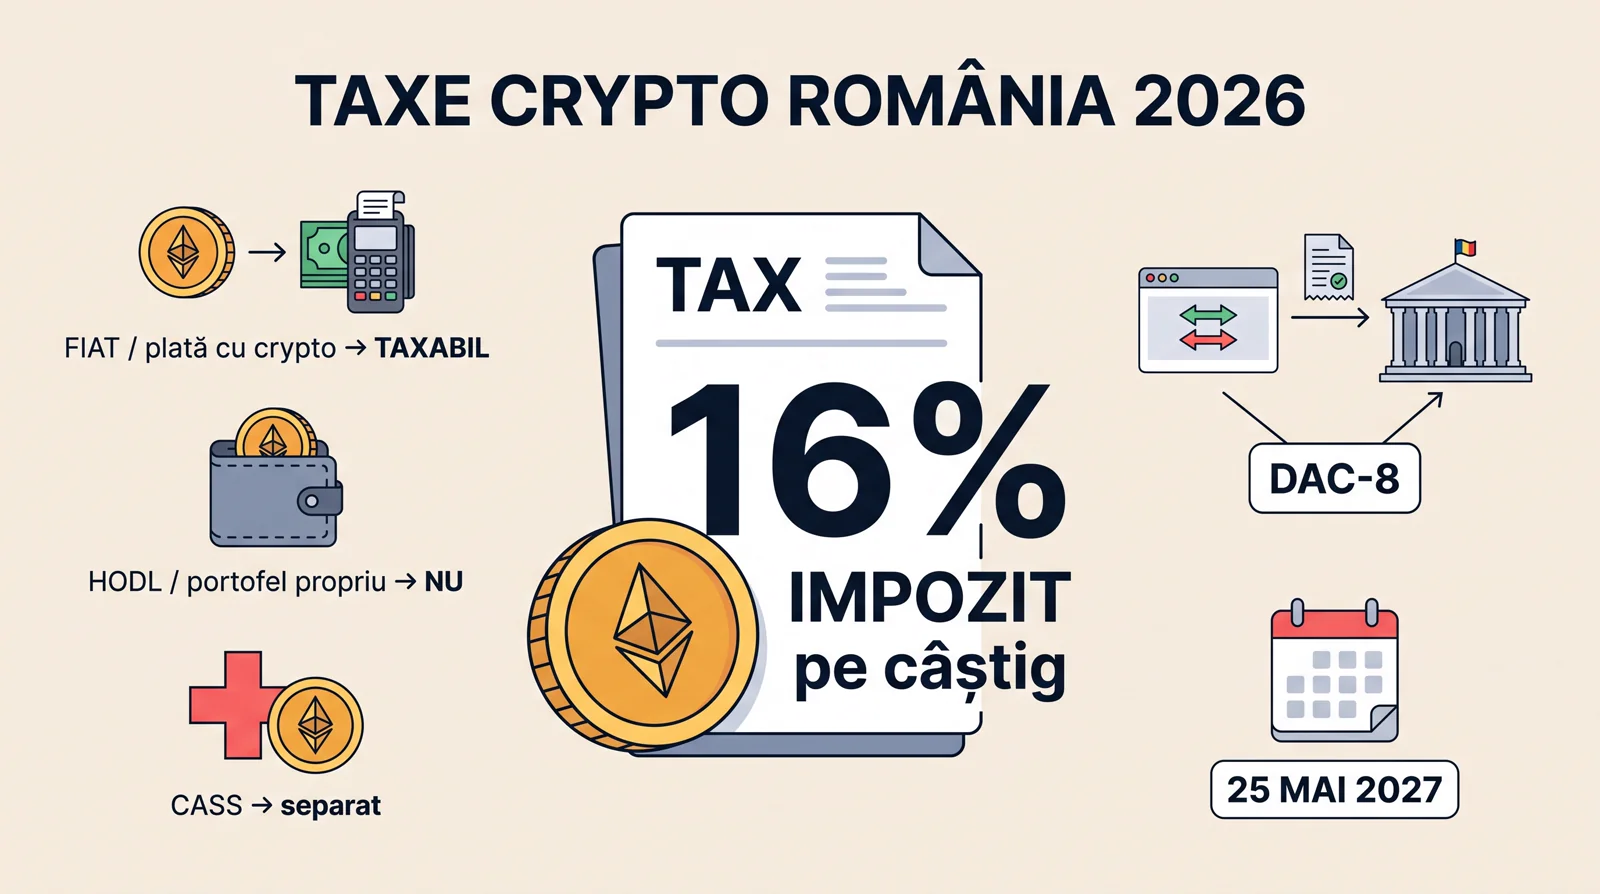
Cât plătești la stat pe câștigurile crypto în România: impozit 16% din 2026, CASS pe trepte, praguri de scutire, termen 25 mai și raportarea DAC-8.
Ai cumpărat un NFT cu crypto. Datorezi impozit, deși n-ai vândut nimic
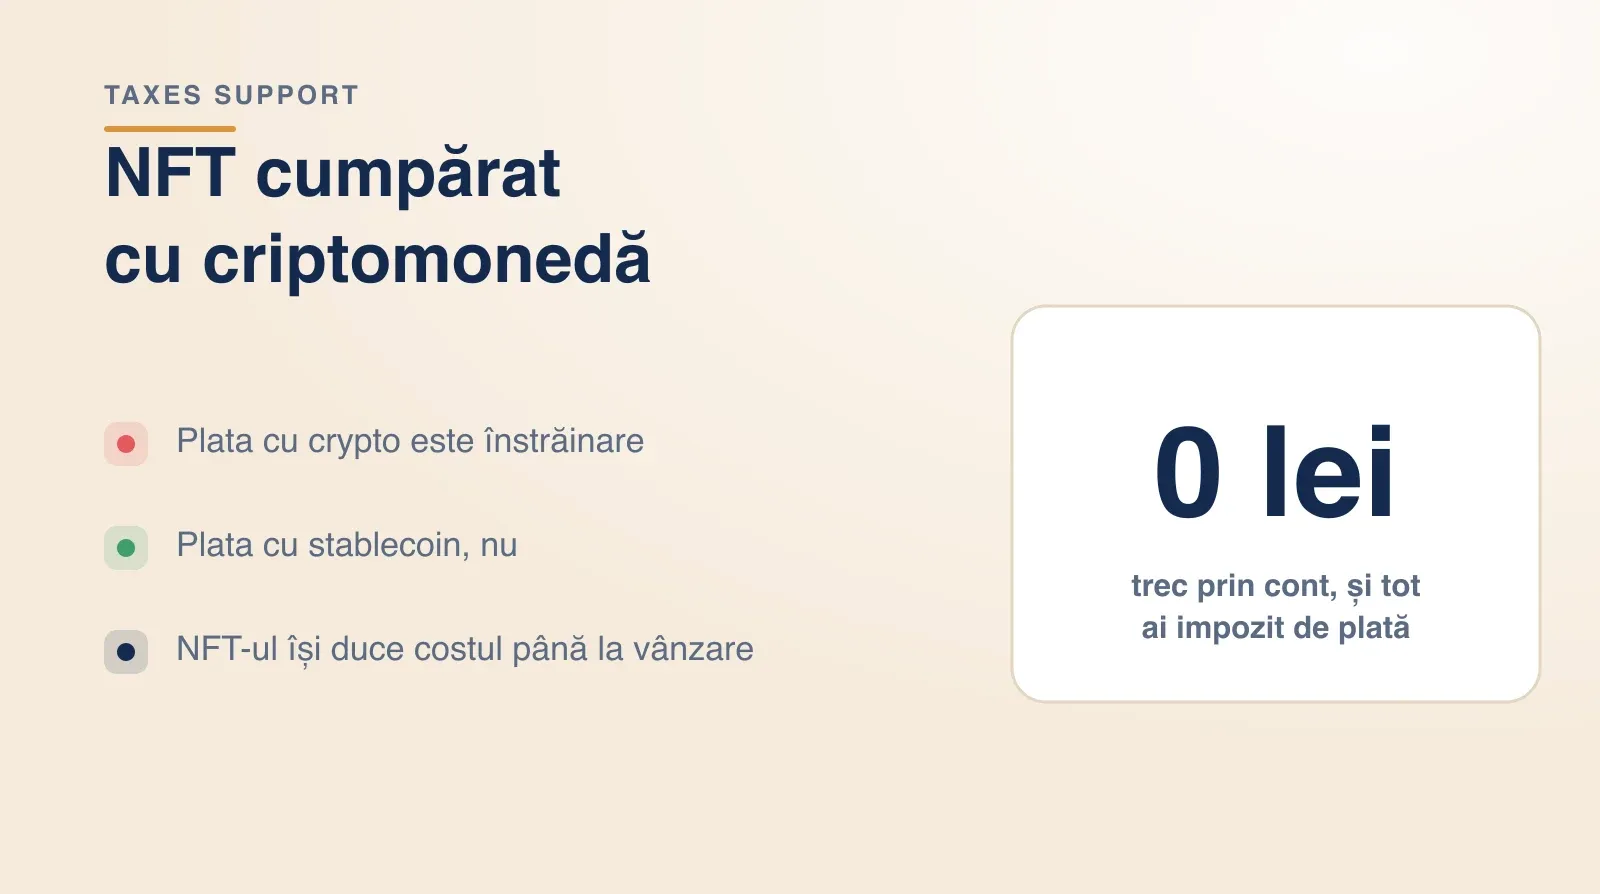
Plata unui NFT cu ETH sau SOL e o înstrăinare a monedei, chiar fără lei în cont. Ce se impozitează, ce cost are NFT-ul și ce urmează la revânzare.
Futures crypto și impozitul: fiecare decontare se declară, iar pierderile nu se scad
Futures și perpetuele pe crypto se declară ca venit din monedă virtuală: pierderile nu compensează câștigurile, iar pragul de 200 lei e pe decontare.